
我能不能0首付贷款买房?

已更新:2021年11月14日
通常,购房者在决定购买房屋之前已经存到了一些钱,即就是所谓的首付。现在高昂的房价和大的经济压力令许多年轻人在拥有自己房子的道路上望而却步,但是,德国现今又有较低的贷款利率,有人就会在心里嘀咕:那我能不能0首付贷款买房呢?
本文结构:
1. 银行评估
2. 0首付贷款买房vs. 有首付的贷款买房
1. 银行评估
首先要明确一点,并非所有银行都可以提供0首付贷款买房的条件。而就算有愿意给您提供0首付的贷款条件时,特别优惠的贷款条件您是不能享受的。
那满足哪些条件银行才有可能给您提供0首付呢?
贷款人(包括贷款人的身份(德国永居or德国籍or其他)工作合同(有限期or无限期合同),收入状况等等)
贷款总额
贷款的房子自住还是投资?
有提供的抵押资产吗?
是否有人为您担保?
如果这些条件符合银行的要求,那么房产专家给您的建议是:
至少支付Nebenkosten(比如公证费)的费用。
接受3%左右的年还款比例,这样可以确保你的月供不会太高。

2. 0首付贷款买房vs. 有首付的贷款买房
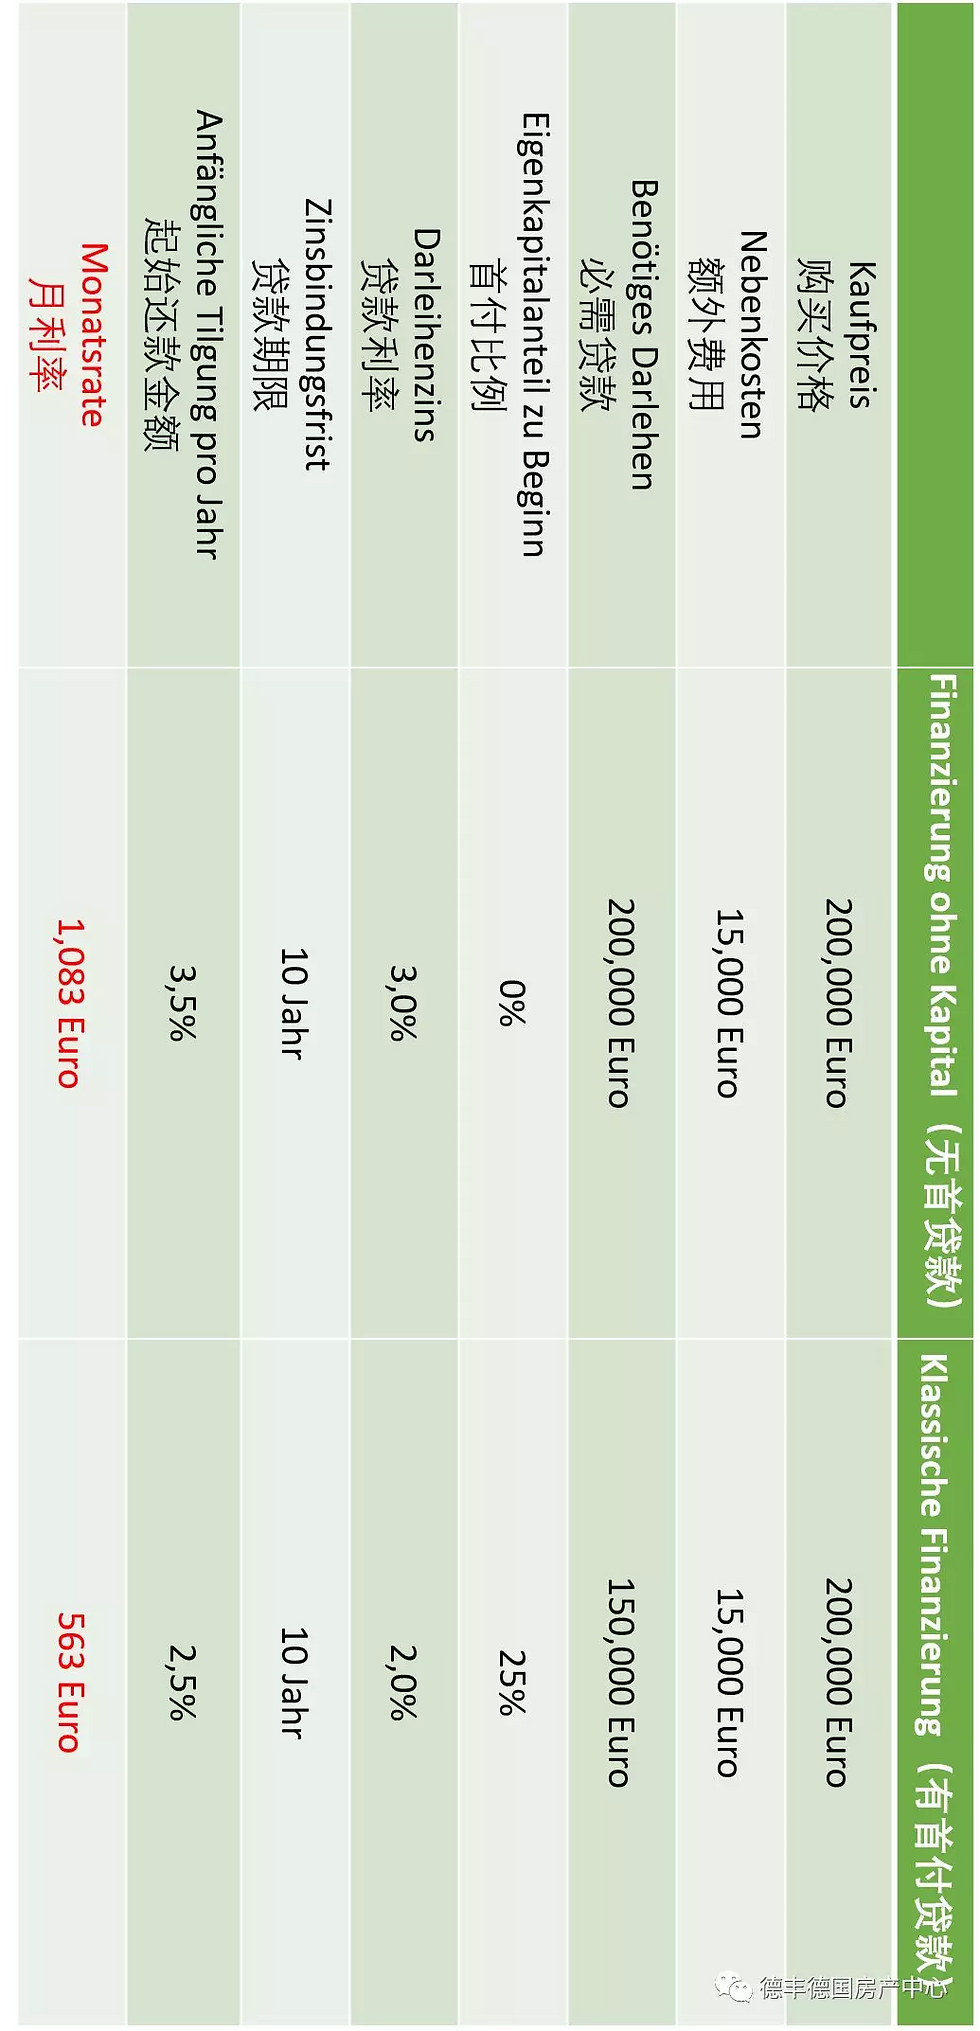
由上图可以看出,0首付贷款买房和有首付的贷款买房的区别在于:
0首付贷款买房的贷款利率(Darlehenszins)和年还款比例(Tilgung pro Jahr)都要高于有首付的贷款买房。
在同等条件下,由于贷款利率和年还款比例的不同,图中0首付贷款买房的月供是有首付的贷款买房的两倍左右,这就意味着,0首付贷款买房者每个月的还款压力比较大。


留言